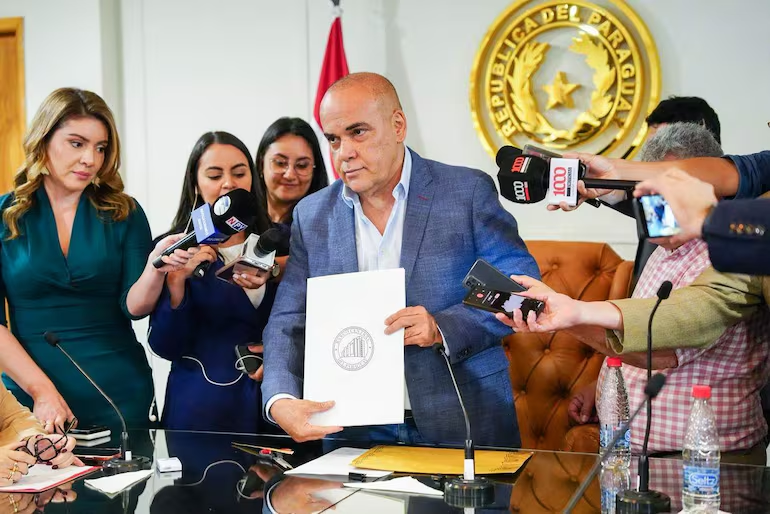
Samuel Acosta, editor general de 5Días, señaló que, según las respuestas del Banco Central del Paraguay (BCP) al Senado, las operaciones observadas en Ueno Bank fueron corregidas y no se activó un plan de regularización. Sin embargo, continúa pendiente la determinación de posibles responsabilidades del banco y sus directivos.
Las observaciones del Banco Central del Paraguay (BCP) a determinadas operaciones de Ueno Bank abrieron interrogantes sobre los mecanismos de supervisión financiera, los límites legales de las operaciones bancarias y el alcance de las medidas adoptadas por el organismo regulador.
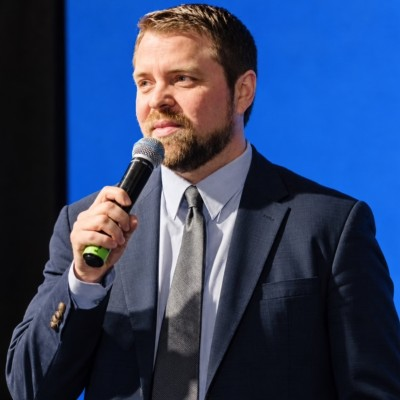
En entrevista con Central Radio 1140 AM, Samuel Acosta, editor general del diario 5Días, analizó las respuestas remitidas por el BCP al Senado y explicó que, de acuerdo con esa documentación, las situaciones observadas fueron subsanadas, aunque permanece abierto un sumario administrativo.
El periodista económico insistió en la necesidad de distinguir entre una observación regulatoria, un procedimiento para determinar responsabilidades y una situación que pudiera comprometer la estabilidad de una entidad financiera.
El origen de las observaciones del Banco Central
Acosta explicó que parte de la controversia surgió a partir de una comunicación enviada por Fernando Rivarola, exfuncionario de Supervisión de la Superintendencia, después de su traslado a la Agencia Financiera de Desarrollo (AFD). Se trató de un correo electrónico dirigido al superintendente de Bancos, en el que se planteaban preocupaciones sobre determinadas operaciones financieras.
El analista sostuvo que, conforme a la respuesta del BCP, esa comunicación no constituía un informe oficial elevado al directorio. También indicó que algunas de las situaciones señaladas ya habían sido observadas por la Superintendencia de Bancos y otras se encontraban en proceso de corrección.
También te puede interesar: Tras pedido de informe al BCP advierten posible concentración de recursos públicos en Ueno Bank
¿Qué operaciones fueron cuestionadas?
El análisis se concentró en operaciones de compraventa de carteras de crédito y en los límites de exposición al riesgo establecidos para determinadas empresas vinculadas. La venta de carteras de préstamos, incluidas aquellas con dificultades de cobro, constituye una práctica utilizada dentro del sistema financiero.
No obstante, señaló que esas operaciones deben respetar los límites regulatorios correspondientes, especialmente cuando intervienen empresas pertenecientes a un mismo grupo económico o holding.
La supervisión detectó situaciones que requerían correcciones y otorgó un plazo de diez días para regularizarlas y la autoridad monetaria informó posteriormente que esas observaciones habían sido subsanadas.
El sumario administrativo todavía no tiene resolución
Acosta aclaró que la corrección de una operación observada no implica necesariamente el cierre de todos los procedimientos regulatorios. En ese sentido, explicó que permanece pendiente un sumario administrativo destinado a determinar si corresponde atribuir responsabilidades a la entidad o a sus directivos.
“Ese es el sumario que se abre para deslindar o no responsabilidades al Banco y a los directivos del Banco, y eso es lo que todavía no se resolvió”.
¿Por qué el BCP no detalló todas las operaciones?
Durante la entrevista también se abordaron las críticas por la falta de respuestas específicas sobre determinados movimientos financieros en el informe y sostuvo que la posición que la posición del BCP se basa en que existen detalles protegidos por el secreto bancario.
“Lo que no te puedo contar es cuál es la operación de corrección”, expresó al reconstruir el argumento atribuido al organismo regulador.
El editor señaló que esa restricción dificulta conocer públicamente todos los aspectos del procedimiento, aunque el BCP afirmó haber verificado la subsanación de las observaciones.
No se activó un plan de regularización
Otro punto destacado fue la diferencia entre una observación de supervisión y un plan de regularización. Bajo el marco normativo, el mecanismo aplicable a situaciones que requieren medidas más amplias se denomina plan de regularización y según su lectura, Ueno Bank no se encontraba sometido a ese procedimiento, porque las situaciones observadas fueron corregidas.
El entrevistado consideró que la supervisión basada en riesgos permite detectar problemas antes de que se conviertan en situaciones de mayor gravedad. También recordó que las entidades financieras están sujetas a controles como estos y a la presentación periódica de información.
La discusión debe concentrarse en el alcance real de las observaciones, la resolución del sumario y la capacidad de las instituciones para ejercer una supervisión efectiva.
El procedimiento administrativo pendiente será determinante para establecer si existen responsabilidades, más allá de las correcciones que el BCP dio por realizadas.
Escuchá la entrevista completa:
Conéctate con lo que realmente importa
Accedé a contenido exclusivo, entrevistas clave y análisis que marcan la agenda en www.1140am.com.py.
Central Radio 1140 AM: información que te acompaña, contenido que te posiciona. ¡Experimentá una nueva AM!